EBITDA et free cash-flow : de la rentabilité affichée à la trésorerie réelle
Business plans, demandes de financement, évaluations d’entreprise : l’EBITDA et les cash-flows s’invitent souvent lors d’échanges financiers, sans toujours être définis avec précision. Que mesurent-ils exactement ? Comment passer de l’un à l’autre ? Et pourquoi un même chiffre peut-il conduire à des conclusions différentes selon l’usage qui en est fait ? Décryptage en quatre étapes, illustré par un cas chiffré.
L’EBITDA : ce que rapporte l’activité, avant tout le reste
EBITDA est l’acronyme anglais de Earnings Before Interest, Taxes, Depreciation and Amortization, soit le résultat avant intérêts, impôts, dotations aux amortissements et dépréciations. Concrètement, le calcul part du chiffre d’affaires et en retire seulement les charges courantes de l’activité : achats, charges externes, salaires. Il s’arrête avant les frais financiers, l’impôt et les amortissements. Pourquoi écarter les amortissements ? Parce qu’il s’agit d’écritures sans incidence sur la trésorerie : le décaissement a eu lieu lors de l’acquisition de l’actif, l’amortissement ne fait qu’en répartir le coût dans le temps.
L’EBITDA répond ainsi à deux questions : l’activité est-elle rentable en elle-même, et quelle trésorerie dégage-t-elle avant prise en compte des délais de paiement ? Il sert aussi de base aux évaluations « par multiples », très répandues lors des cessions d’entreprises : la valeur est alors estimée à un certain nombre de fois l’EBITDA.
L’EBITDA ne doit pas pour autant être confondu avec l’excédent brut d’exploitation (EBE), son équivalent dans le plan comptable français. Les deux agrégats sont proches, mais le traitement de certains postes, en particulier la participation des salariés et les éléments exceptionnels, peut les faire diverger. Toute comparaison entre deux EBITDA suppose donc de vérifier au préalable le périmètre retenu pour chacun.
De la rentabilité à la trésorerie : trois paliers
Être rentable ne signifie pas disposer de trésorerie. Trois indicateurs permettent de mesurer l’écart, chacun allant un cran plus loin que le précédent.
La capacité d’autofinancement (CAF) mesure les ressources que l’entreprise génère par elle-même. Elle constitue un indicateur clé pour les établissements de crédit, qui l’utilisent pour apprécier la capacité de l’entreprise à assumer un endettement supplémentaire. Elle ne traduit cependant pas la trésorerie réellement disponible, car elle fait abstraction des décalages entre la constatation des produits et des charges et leur encaissement ou décaissement effectif.
Le cash-flow d’exploitation corrige cette limite en intégrant la variation du besoin en fonds de roulement (BFR). Le BFR représente le besoin de financement généré par le décalage entre les décaissements et les encaissements liés à l’activité : il est égal aux stocks et aux créances clients, diminués des dettes fournisseurs. Quand le BFR augmente, il absorbe de la trésorerie ; quand il diminue, il en libère.
Le free cash-flow, enfin, déduit les investissements, nets des cessions d’actifs. Il indique ce qui reste réellement disponible une fois l’outil de production entretenu ou développé.
Le free cash-flow to firm : la trésorerie produite par l’activité seule
Le free cash-flow to firm (FCFF) se calcule ainsi :
FCFF = EBITDA après impôt − augmentation du BFR − investissements nets
Il mesure la trésorerie produite par l’activité courante, sans tenir compte de la manière dont l’entreprise est financée : ni emprunts, ni remboursements, ni opérations sur le capital. C’est ce qui permet d’apprécier la performance d’une entreprise indépendamment de sa structure financière.
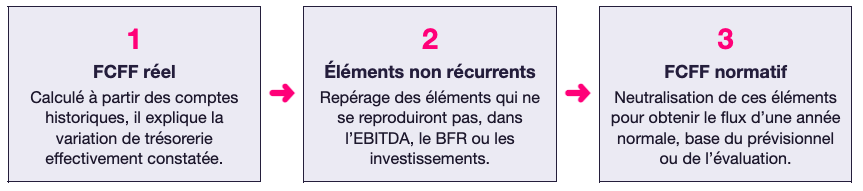
La démarche se déroule en trois temps :
Un cas chiffré pour comprendre
Prenons une entreprise dont l’EBITDA historique s’élève à 1 390 K€. Une fois déduits l’impôt, la variation du BFR et les investissements, son FCFF réel ressort à 872 K€.
Mais l’année a été atypique. Un contrat ponctuel, qui ne se renouvellera pas, a gonflé l’activité. Des recrutements intervenus en cours d’année n’ont pesé que partiellement sur les coûts de personnel, alors qu’ils pèseront en année pleine. Le BFR, enfin, a été perturbé par un stock de précaution et par un paiement fournisseur retardé en raison d’un litige. Une fois ces effets neutralisés, le flux normatif tombe à 655 K€, soit plus de 200 K€ de moins que le flux réel. Autrement dit, à périmètre constant, la trésorerie que l’entreprise peut durablement générer est nettement inférieure à ce que suggéraient les chiffres bruts.
Le raisonnement change encore dans l’hypothèse d’un rachat : la prise en compte de management fees (frais facturés par la holding), d’un contrat d’intéressement et des gains attendus de l’intégration ramène l’EBITDA à 967 K€.
Conclusion
Un EBITDA ou un cash-flow n’est jamais un chiffre « absolu » : sa lecture dépend de l’objectif poursuivi — piloter l’entreprise, obtenir un financement, l’évaluer ou la racheter. L’essentiel n’est donc pas le calcul lui-même, mais la compréhension des écarts entre résultat comptable, trésorerie réelle et données normatives. Dans un contexte de financement, d’évaluation ou de cession, cette analyse ne s’improvise pas : être accompagné permet de fiabiliser les chiffres, d’anticiper les questions des interlocuteurs et de négocier sur des bases argumentées.
Points à retenir
Rentabilité n’est pas trésorerie : un EBITDA élevé ne garantit pas une trésorerie abondante.
Toujours préciser comment l’EBITDA a été calculé : il n’est pas strictement équivalent à l’EBE.
La CAF ignore les délais de paiement ; le cash-flow d’exploitation les intègre via la variation du BFR.
Le free cash-flow to firm mesure la trésorerie produite par l’activité seule, indépendamment de la façon dont l’entreprise est financée.
Neutraliser les éléments non récurrents donne un flux normatif, base fiable d’un prévisionnel ou d’une évaluation.
Sources : Jean-Michel Vignaux, « Pourquoi calculer l’EBITDA et les cash-flows d’une entreprise ? », Revue Fiduciaire, avril 2026 ; Jean-Michel Vignaux, « De l’EBITDA au cash-flow opérationnel (free cash-flow to firm) », Revue Fiduciaire, avril 2026.
